※本ブログはプロモーションが含まれています。
こんばんは。shoです。
当ブログに遊びに来ていただき
ありがとうございます。
今回は最近読んだ本についての記事です。
今回読んだ本は
清原達郎氏の書いた「わが投資術」というタイトルの本。
(サブタイトル:市場は誰に微笑むか)
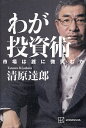
総319ページ、読み終わるまで6時間ぐらいかかったかも。
要約すると「中小小型日本株投資の話」でした。
あらすじ・紹介
簡単な内容はAmazonの商品ページから抜粋↓
概要
■話題沸騰 連続重版たちまち24万部突破!
個人資産800億円超。長者番付1位となった伝説のサラリーマン投資家・清原達郎。
咽頭がんで声帯を失い、引退を決めたいま、全人生で得た株式投資のノウハウを明かす
■新NISA完全対応! すべての投資家のバイブル誕生
私には後継者がいない。ならばすべてのノウハウを全部世の中に「ぶちまけてしまえ」という気持ちになった。今や株式市場は「個人が自由に儲けることができる市場」です。2024年からは新NISAも始まりました。「やらなきゃ絶対損」という個人にとっては夢のような制度です。(本書より)
■株式投資に才能など存在しない。「自分の失敗からどれだけ学んだか」だけだ。
各章のタイトルは以下の通り。
■第1章 市場はあなたを見捨てない
■第2章 ヘッジファンドへの長い道のり
■第3章 「割安小型成長株」の破壊力
■第4章 地獄の沙汰は持株次第─25年間の軌跡
■第5章 REIT─落ちてくるナイフを2度つかむ
■第6章 実践のハイライト─ロング
■第7章 実践のハイライト─ショート・ペアートレード
■第8章 やってはいけない投資
■第9章これからの日本株市場
2024年に、K1ファンドというファンドのマネージャーをしていた
清原達郎氏が描いた日本株投資に関する本。
著者がヘッジファンドを設立するまでの道のり、投資哲学、
ファンドが93倍ものリターンで終了するまでのハイライトを
主観多めに書き残してくれている。
冒頭で、本書の書いた理由を以下の様に記載しています。
情熱とエネルギーを失ってしまった私が、なぜ、わざわざ本を書こうという気持ちになったのか。それは私に後継者がいないからです。私のヘッジファンド運用のノウハウは後継者には継承されません。それなら全部世の中に「ぶちまけてしまえ」という気持ちになりました。「自分もヘッジファンドの運用を目指そう」、あるいはそこまでいかなくても「個人投資家として本格的に日本株に取り組もう」という方の参考になればと思って。
(p6 はじめに から抜粋)
一般の会社員である私から見ると ずいぶん癖のある内容の目立つ投資本になっています。
投資の手法としての参考は【1章・3章・8章・9章】だけ読めば問題ないと思います。
ただし、文体を追っていく上で著者自身に興味が出ればすべて読んでみても楽しい本でした。
感想
非常に興味深い本でした。
個人投資家ではなく、ヘッジファンドのマネージャーとしての考えが書かれているので
一般の投資家が応用できる内容は少ないですが、
【機関投資家】と呼ばれる人たちが何をしているのかを知るきっかけにはなります。
私が読んでいて面白かった部分を紹介します。
基本戦略
機関投資家の取る戦略ということで複雑と思っていたのですが、
内容は驚くほどシンプルでした。
著者は「割安小型成長株投資」と表現しており、バリュー投資の一種としています。
①ネットキャッシュ比率を求める
著者はPBRをある理由から信用しておらず、似た指標として
次で定義するネットキャッシュを算出しています。
ネットキャッシュ=流動資産+有価証券*0.7-負債
ネットキャッシュ比率 = ネットキャッシュ/時価総額
= (流動資産 + 有価証券*0.7-負債)/時価総額
他の固定資産はゼロとする。この条件で時価総額20億以上の企業をスクリーニングする。
「会社がタダで買える程割安」という事を指す。ほぼ存在しないらしいですが。
(すぐ現金化できる資本だけで会社価値を超えているので…
仮に借金して会社丸ごと購入して資産を全部うっぱらってもプラスになる。)
まずはこのネットキャッシュ比率が大きい会社を探します。
②キャッシュニュートラルPERを求める
ネットキャッシュを算出したうえで、会社の割安性を評価するため、
下記で定義しているキャッシュニュートラルPERを算出する。
これはネットキャッシュ全てを使って自社株買いを行ったときに、
引き下げられるPERを求めたものになる。
つまり、「財務構造を揃えたPER」として機能し、横並びで割安性を評価するのに使える。
③小型株を定性的に評価する
先ほどまでは財務諸表から求められる数値を使ったいわば【定量的評価】です。
著者は小型株を主戦場としており、次の可能性をはらんでいることから
「割安で置かれている理由がある」としています。
2.参入障壁が低い
3.優秀な人材がいない
4.オーナーの経営者の息子が馬鹿である
5.世の中への関心が薄く経営者が不祥事を起こしやすい
6.TOBしにくい株主構成のため経営者が堕落しやすい
7.粉飾決算があったときにダメージが大きい
8.海外に進出できるだけのリソースがない
9.相続税のために株価が安い方が良いとオーナー社長が思っている
10.オーナー社長が引退するときに莫大な慰労金が払われる時がある。
そもそも、株自体の流動性が低い
あくまで可能性の話ですが、上記の様なリスクがあるため
定量的な数値評価だけでは足りなくなってくるという事だそう。
そのリスクを避けるため、「本来割安のはずの株が放置されている」という現象が
起きやすい市場となっている。
その中で「割安だが成長していく」株を見つけるために
著者は以下の様なポイントを定性的に評価している。
2.社長と目標を共有する優秀な部下がいるか
3.同じ業界内の競合に押しつぶされないか
4.企業の強みは成長とともに更に強くなっていくか
5.成長によって将来のマーケットを先食いして潜在的なマーケットを縮小させていないか
6.経営者の言動が一致しているか
この辺りは腕に左右されるところでしょうか。
これが出来るのならヘッジファンドになれそうです。
興味があるならやってみてもいいかもしれませんね。
直観に反する(counterintuitive)
本書には直観に反する(counterintuitive)という表現がよく出てきます。
これは物事を考える上でバイアスを排除するために確率を計算してみると、
「思ってたのと違った」という感情を指しているようで、次の様な例をあげています。
【40人のクラスで誕生日が誰も重ならない確率はいくらか?】
計算自体は単純で、以下の通りです。
1-1/365*1/(365-1)*1/(365-2)*…*1/(365-39) = 0.109 = 10.9%
なんの傾向もなく機械的に分布していたと考えて、
1年に365日もあるのに、40人の誕生日が一つでも重なる確率が89%もあるのは
確かに意外でした。
「意外に感じた」ということはバイアスがかかっていたという事に他ならないわけです。
数値だけで判断をする上でバイアスを一度配慮する必要がある、というのは頷けます。
(現実は時期とか色々な要素が関わるので傾向は出ると思いますけどね)
ベイジアン的発想――事後確率
先ほどの例では条件が一つですが、新しい情報が入ってきて確率が変わった時に
その後の確率を「事後確率」と呼び、事後確率で元々の考えを調整することを
ベイジアン的発想 というらしいです。
例
普通のサイコロ99個、降ったら6が出るサイコロ1個で計100個ある。
1個選んで6が出た時、それがイカサマサイコロである確率は?
=1% x 1/(99% / 6+1% x 1) = 5.7% …だそうです。
では2回続けて6が出た場合は?
=1% x 1/(99% / 6 / 6+1% x 1) = 26.7% …だそうです。
3回連続だと、68.6%で、イカサマサイコロの確率がほぼ7割になります。
では、この内容を投資に当てはめた場合。
●定義
成長株 …毎年10%利益が増大する。
非成長株…1/2の確率で10%増大、1/2の確率で10%減少。
Q:1000ある株のうち 50株が成長株だった際に、
ある1社が2年連続増益した。その会社は成長株か?
正解の確率は17.4%。3年連続でも29.6%。
イカサマサイコロの例からすると意外に感じるかもしれませんが、
まだ3割ぐらいの確率でしかありません。
(いやまぁ、1/6 と 1/2なんで当たり前なんですが)
ここで著者が言いたいことは
「この条件下ではそもそも損する確率が低く、
業績が伸びていくことを確認してから買うのは馬鹿げている」だそうです。
正直、「そんな結論になるの?」と思いましたが
こういった思考法は理にかなっています。
他にも4例くらい紹介してくれているので
「面白い考え方!」と思った方は読んでみるといいですよ。
まとめ
以下まとめです。
今までは個人投資家の本が主で
金融のプロによる本は読んだことがありませんでした。
金融業界のイメージは
なんとなく体育会系で、厳しく、そして金と数字が全てで判断されるイメージ。
大半はイメージ通りでしたが、意外だったのが経営者へのインタビューを通して得られる
定性的な項目を判断の大部分に置いている事。
もっと血も涙もない世界かと思っていました。
ただまぁ、文体的にもイメージ通りの所もありました。
そこが少し引っかかる私は恐らく金融を仕事にするのは難しそうと感じました。
(製造業に務める人間としてはネットキャッシュで判断されるとね…厳しい部分もありますよ)
本としては素晴らしい物でしたので、是非読んでみるのをお勧めします。
お読みいただきありがとうございます。
shoでした。
※本サイトはブログランキングに
参加しています。
宜しければ応援お願いします!


コメント